
SMBC BUSINESSアプリ
株式会社三井住友銀行 · ファイナンス
- 評価
- 3.5
- ダウンロード
- 10.00K
- コンテンツレーティング
- 3 歳以上
SMBC BUSINESSアプリ - 説明
- アプリ名
- SMBC BUSINESSアプリ
- パッケージ名
- jp.co.smbc.biz
- デベロッパー
- 株式会社三井住友銀行
- カテゴリ
- ファイナンス
- 最終更新日
- 2025/01/29
- バージョン
- 1.5.0
SMBC BUSINESSアプリ - スクリーンショット
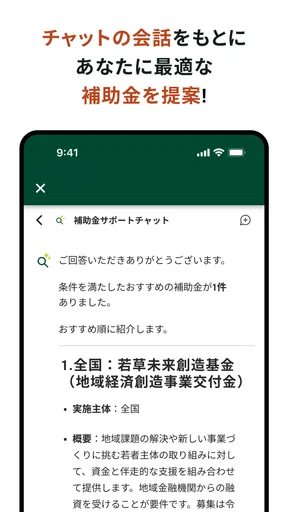
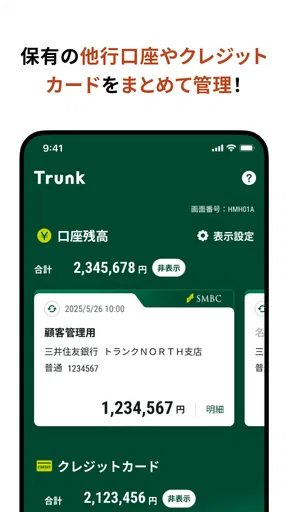
分析者 TrendiApps
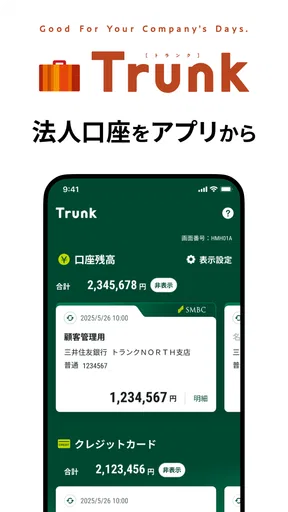
法人向けの銀行手続きをスマートフォンで進めたい人にとって、SMBC BUSINESSアプリは候補に入れやすい金融アプリです。私が確認した印象では、個人向けの銀行アプリをそのまま仕事用に使うというより、三井住友銀行の法人サービス「Trunk」を利用する会社のために整理された公式アプリ、という位置づけがはっきりしています。
株式会社三井住友銀行が提供するこのアプリは、金融カテゴリーの無料アプリです。アプリ自体の価格を気にせず導入を検討できる点は分かりやすい一方、誰でも使える一般的な口座管理アプリではありません。まず自社が対象となる法人サービスを利用するのか、担当者がどの手続きを担うのかを確認してから使い始めるのが安全です。
法人の口座開設と日常の資金移動をスマホで考える
口座開設をスマートフォンで始めたい法人にとって、準備の段取りは操作そのものと同じくらい大切です。私は、会社情報を確認できる人と日々の入出金を担当する人を先に整理しておくと、申し込み後の引き継ぎまで考えやすいと思います。次は、こうした導入時の便利さが、継続的な資金移動の運用にもつながるかを見ていきます。
Trunk利用法人向けという前提を見落とさない
このアプリで最初に押さえたいのは、Trunkを利用する法人専用の三井住友銀行公式アプリだという点です。個人事業主や会社員が、自分の生活口座を管理する目的で入れても、想像していた用途とは合わない可能性があります。アプリ名だけを見ると幅広い法人向け銀行アプリに感じますが、実際には利用対象が明確に絞られています。
私は、アプリを入れる前に会社の銀行取引を誰が担当するかを決めておくことをおすすめします。代表者が口座開設を進めるのか、経理担当者が日々の確認を行うのかで、スマートフォンに導入する意味が変わるからです。担当者が曖昧なまま導入すると、本人確認や口座関連の操作を途中で引き継ぎにくくなります。
対応する最低OSは10です。比較的新しい端末だけを対象にしたアプリではないため、業務用に使っている古めのスマートフォンでも導入を検討しやすいでしょう。ただし、銀行アプリではOSの対応条件だけでなく、端末のロック設定やアプリの更新状態も実際の使いやすさに影響します。会社所有端末を使うなら、導入前に社内の端末管理ルールも確認しておきたいところです。
口座開設をスマホで進めたい会社に向く
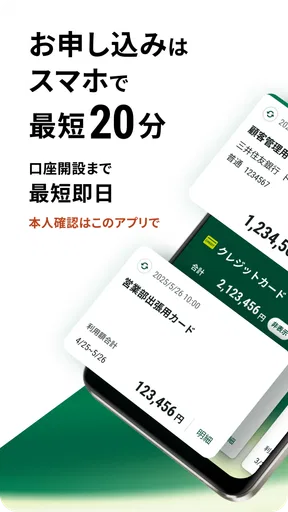
大きな魅力は、法人の口座開設申し込みをスマートフォンで進められることです。店舗へ行く時間を取りにくい創業直後の会社や、銀行手続きをなるべくオンラインでまとめたい担当者には、入口として便利に感じられます。特に、会社設立後に銀行口座、請求、仕入れ、給与などを急いで整えたい場面では、移動時間を減らせることが価値になります。
おすすめの記事






ただし、スマホで申し込めることと、すべての審査や確認がその場で完了することは同じではありません。私はこのアプリを、銀行窓口を完全に置き換える道具というより、申し込みの初動を軽くする道具として評価しています。必要書類や会社情報を手元に揃えてから始めれば、入力の中断を減らしやすくなります。
現実的な使い方としては、会社情報を確認できる代表者が落ち着いた時間に申し込みを始め、その後の管理を経理担当者へ引き継ぐ流れです。外出先で急いで入力するより、法人名、所在地、連絡先などを確認できる環境で進めたほうが、入力ミスや確認漏れを防ぎやすいでしょう。これは単なる時短ではなく、銀行手続きを担当者の記憶に依存させないための実務上の工夫です。
振込手数料を重視する会社の判断材料
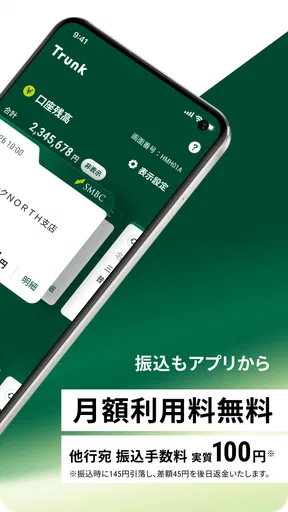
料金面では、アプリの利用料が無料で、他行宛の振込手数料が一件あたり145円と案内されています。ここは、毎月の固定費を抑えたい小規模法人にとって検討しやすい部分です。少なくともアプリを入れるだけで月額利用料が発生するタイプではないため、導入の入口で費用を理由に諦める必要はありません。
ただし、無料という言葉は二つに分けて考えるべきです。アプリの利用料が無料であることと、法人の銀行取引に関わるすべての費用が無料であることは別です。私は、月額費用、振込件数、他行宛送金の頻度を自社の実績に照らして判断するようにしています。振込が少ない会社なら手数料差は小さく、振込件数が多い会社なら一件ごとの差が積み上がります。
また、振込先がいつも同じなのか、取引先が多く毎月入れ替わるのかでも評価は変わります。定期的な支払いが少ない会社なら、無料で使える公式アプリと明確な他行宛手数料の組み合わせは扱いやすいでしょう。一方で、給与や仕入れの支払いを大量に処理する会社は、手数料だけでなく、一括処理、権限管理、明細の扱いやすさまで比較したほうが失敗しません。
実際の業務で役立つ使い方
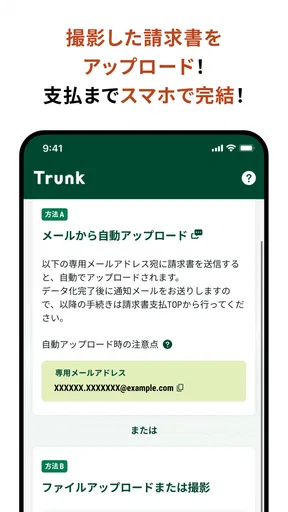
例えば、外出の多い小規模企業の代表者が、取引先から届いた請求書を確認したあと、会社口座から他行の口座へ支払う場面を考えてみます。パソコンを開く時間が取れない日でも、対応端末が手元にあれば、銀行手続きをスマホ中心に進める選択肢ができます。支払いを後回しにしにくくなることは、資金繰りの管理という意味でも実務的です。
ここで私が重視するのは、操作の速さだけではありません。代表者が支払いを行う会社では、移動中や会議の合間に処理しようとして確認が雑になりがちです。アプリを使うなら、請求書の金額、振込先名義、支払期日を別画面や紙で確認し、入力後にも一度照合する手順を社内で決めておくと安心です。スマホ対応は便利ですが、確認作業を省く理由にはなりません。
もう一つの使い方は、創業初期の口座開設を担当者が進め、口座が整った後の銀行手続きを同じスマートフォン環境で続けることです。新しい会社では、銀行、会計、請求、決済のサービスを一度に増やしがちです。このアプリを銀行窓口への入口として固定すると、少なくとも口座開設のためだけに別の手段を探す手間を抑えられます。
通常のネットバンキングや他行アプリとの違い
一般的なネットバンキングは、パソコンの大きな画面で明細や振込内容を確認したい人に向いています。複数の支払いを一覧しながら処理したい経理担当者には、スマホだけの運用よりブラウザーやパソコンを使うサービスのほうが見やすい場合があります。私は、日々の確認をスマホ、まとめた照合をパソコンという役割分担ができる会社なら、このアプリを導入しやすいと感じます。
他行の法人向けアプリと比べると、判断の軸は単純な機能数ではありません。すでに三井住友銀行やTrunkを使う予定がある会社なら、公式アプリとしての一貫性が魅力になります。反対に、別の銀行を主口座にしている会社が、スマホで使えるという理由だけで乗り換える必要は薄いでしょう。銀行を増やすと入出金の確認や資金移動が分散し、かえって経理の負担が増えることがあります。
会計ソフトや請求書サービスとの比較でも、役割を混同しないことが大切です。会計ソフトは帳簿や仕訳を中心に扱い、請求書サービスは請求業務を支えます。このアプリは銀行口座に関わる手続きを担うものなので、導入しても会計処理そのものが自動で完結するわけではありません。私は、銀行業務の入口と支払い操作を軽くするアプリとして位置づけるのが適切だと思います。
便利さの裏側にある注意点
最も大きな注意点は、対象者が限定されていることです。Trunkを利用する法人向けなので、個人用の口座を管理したい人、法人化していない人、別の銀行で取引を完結させたい会社には向きません。無料だから試しに入れてみる、という選び方では、登録や確認の途中で目的が合わないと気づく可能性があります。
次に、スマートフォン一台に業務を寄せすぎるリスクがあります。代表者の個人端末だけで口座開設から支払いまで行うと、その人が不在になったときに業務が止まりやすくなります。私は、担当者の変更を想定して、会社のメールアドレスや連絡先の管理、端末の引き継ぎ方法を先に決めておくことをおすすめします。これはアプリの欠点というより、モバイル中心の法人運用で起こりやすい問題です。
画面が小さいことも、経理業務では無視できません。支払い先や金額を一件ずつ確認する作業はスマホでもできますが、月末に多くの取引をまとめて確認する場合は負担が増えます。日常の少数取引には便利でも、大量の振込や複数人による承認を重視する企業には、法人向けのパソコンサービスや別の銀行サービスが合う可能性があります。
評価は平均3.5で、評価数は数十件規模です。私はこの数字だけで使いやすさを断定しないようにしています。利用対象が法人に限られるため、一般向けアプリと同じ母数で比べにくいからです。レビューを確認する場合も、個人利用者の感想ではなく、Trunkを使う法人の担当者が自社の業務に近い条件で書いているかを見るのが現実的です。
導入前に確認しておきたいこと
最初に確認したいのは、自社がTrunkの利用法人に該当するかどうかです。ここが合わなければ、口座開設のしやすさや振込手数料の魅力を評価しても意味がありません。次に、口座開設を行う人と、開設後に支払いを担当する人を分けるのか決めます。担当が一人なら簡単ですが、複数人で運用するなら社内の承認手順を紙にしておくと混乱を減らせます。
導入時には、スマートフォンのOSが対応範囲に入っているかを確認します。現在のバージョンは1.5.0です。バージョン番号だけで機能を判断するのではなく、実際に使う端末でインストールや更新ができるかを確認するのが確実です。銀行関連の操作を行う端末では、OSやアプリを長期間更新しない運用は避けたほうがよいでしょう。
口座開設を急ぐ会社ほど、申し込み前の準備が重要です。会社情報を確認できる資料、代表者の情報、連絡に使う端末を揃え、途中で別の担当者に聞かなくて済む状態にします。私は、入力を始める前に必要事項をメモへ整理しておく方法が実用的だと思います。スマホでの申し込みは移動時間を減らせますが、準備不足による中断までは解消してくれません。
年齢区分は3歳以上です。これはアプリストア上のコンテンツ区分としては低い年齢設定ですが、法人の銀行取引を行うアプリである以上、実際の利用者は会社の権限を持つ成人の担当者になるのが自然です。年齢区分だけを見て家庭用の金融アプリのように判断せず、法人向けサービスとして扱うべきです。
どんな会社なら費用に見合うか
このアプリの価値を感じやすいのは、Trunkを使う予定があり、銀行手続きをスマホで済ませたい小規模法人です。アプリ利用料が無料なので、導入そのものに固定費を増やしにくく、他行宛振込の手数料も判断材料として見やすい構成です。創業したばかりで銀行業務の担当者が少ない会社なら、窓口へ行く回数を減らせる可能性が実務上のメリットになります。
反対に、すでに別の銀行で会計や支払いの流れが完成している会社には、急いで追加する理由はありません。銀行口座を増やすと、残高確認、入金消込、資金移動、帳簿への反映などの作業が増えることがあります。無料アプリでも、導入後の管理コストまで無料になるわけではないため、会社全体の業務フローで判断する必要があります。
また、振込件数が多く、複数の担当者が承認し、パソコンで一覧を確認したい会社は、より業務管理に寄った法人向けサービスを比較したほうがよいでしょう。SMBC BUSINESSアプリは、スマホを中心に銀行手続きを進めたい会社には合いますが、大規模な経理部門の中心システムとして選ぶ場合は、画面構成や権限運用を実際の業務に当てはめて考えるべきです。
私の結論
私の結論は、Trunkを利用する法人なら、まず導入候補として確認する価値があるというものです。無料で始められ、法人の口座開設をスマホで進められ、他行宛振込の手数料も具体的に判断できます。特に、代表者や少人数の経理担当者が外出先でも銀行業務を進めたい会社には、導入理由がはっきりしています。
一方で、対象外の人が入れても便利になるアプリではありません。個人の銀行管理、複雑な経理承認、大量の振込一覧、すでに別銀行で整った業務フローを求めるなら、通常のネットバンキングや別の法人向けサービスのほうが合うでしょう。価格が無料という一点だけで選ぶのではなく、口座開設の担当者、日々の支払い担当者、会社の主口座をどうするかまで決めてから選ぶのが賢明です。
アプリの利用を検討する人にとって、最初の一歩はインストールではなく、自社が対象法人かを確認することです。その条件を満たし、スマホ中心の銀行手続きを求めているなら、SMBC BUSINESSアプリは余計な費用を増やさずに試しやすい選択肢です。私なら、少人数で運営する法人の口座開設と日常的な少数の支払いから使い始め、取引量が増えた段階でパソコン中心の法人サービスとの役割分担を見直します。
配信開始は2025年1月29日で、現在のバージョンは1.5.0です。導入を決める際は、対応OSと社内の担当体制を整えたうえで、公式の法人向けサービスとして慎重に使うのがよいでしょう。無料であることより、自社の銀行業務に本当に合うかを先に見る――この順番を守れる会社なら、費用面とスマホ対応の両方を活かしやすいアプリです。
SMBC BUSINESSアプリに関するよくある質問
SMBC BUSINESSアプリとは、どのようなアプリですか?
SMBC BUSINESSアプリは、法人・個人事業主向けに、三井住友銀行のビジネス関連サービスをスマートフォンから利用しやすくするためのアプリです。残高や入出金明細の確認、振込など、対応している各種機能を外出先でも操作できます。利用できる範囲は契約しているサービスや権限によって異なるため、導入前に対象サービスを確認しておくと安心です。
SMBC BUSINESSアプリの利用には、どのような契約や登録が必要ですか?
アプリをインストールしただけで、すべての機能を自由に使えるわけではありません。三井住友銀行の法人向けインターネットバンキングなど、対象となるサービスの契約や利用者登録が必要になる場合があります。会社の代表者、管理者、担当者など、利用者の権限設定によって表示内容や操作可能なメニューも変わるため、事前に契約状況と登録情報を確認してください。
SMBC BUSINESSアプリで振込や支払いを行うことはできますか?
対応する契約や利用権限が設定されていれば、アプリから振込などの銀行取引を行える場合があります。ただし、振込先の登録、承認フロー、ワンタイムパスワード、利用者ごとの操作制限などが設定されていると、手続きの途中で追加認証や承認が必要です。実際に利用できる取引内容や上限額は契約によって異なるため、重要な送金を行う前にテスト確認をおすすめします。
ログインや本人確認の安全性は大丈夫ですか?
SMBC BUSINESSアプリでは、ログイン情報に加えて端末認証やワンタイムパスワードなど、複数のセキュリティ対策が使われることがあります。安全に利用するには、OSとアプリを常に最新状態にし、推測されやすい暗証情報を避け、端末の画面ロックも有効にしてください。不審なSMSやメールのリンクからログインせず、公式アプリや公式サイトから確認することも重要です。
機種変更やスマートフォンを紛失した場合はどうすればよいですか?
機種変更時は、旧端末での認証解除や新端末での再登録など、所定の引き継ぎ手続きが必要になる場合があります。端末を紛失した場合や盗難に遭った場合は、第三者に利用される可能性があるため、できるだけ早く銀行の公式窓口へ連絡し、アプリや関連サービスの利用停止を相談してください。新端末への再設定方法や必要な情報は契約内容によって異なるため、事前に確認しておくと安心です。
SMBC BUSINESSアプリ メリットとデメリット
メリット
- 法人向け口座をスマートフォンで手軽に管理できる
- 入出金明細や残高を外出先ですぐ確認できる
- 振込などの銀行手続きを効率化できる
- 生体認証対応でログイン時の手間を減らせる
- 三井住友銀行の法人サービスと連携しやすい
デメリット
- 利用には対象となる法人向け口座や契約が必要
- 初回設定や利用者登録に手間がかかる場合がある
- 機能によっては別途認証やワンタイムパスワードが必要
- スマートフォンの紛失時は速やかな利用停止手続きが必要
- 通信環境や端末によって動作や通知に差が出ることがある
実際のユーザーによる評価
3.5
36.00件の評価
- 553%
- 40%
- 317%
- 26%
- 125%


